
Categoría: Placas Solares y Autoconsumo
La inversión inicial sigue siendo el principal obstáculo para muchos hogares que quieren dar el salto al autoconsumo. Pagar al contado una instalación de varios miles de euros no está al alcance de todo el mundo, pero eso no significa que haya que renunciar a las placas solares: existen varias vías de financiación con condiciones muy distintas entre sí. En este artículo repasamos las principales opciones disponibles para que puedas comparar cuál encaja mejor con tu situación.
Préstamo verde o préstamo personal para energías renovables
Es la opción más habitual y, en la mayoría de los casos, la más recomendable si buscas ser propietario de la instalación desde el primer día. Muchas entidades bancarias ofrecen líneas específicas de «préstamo verde» o «crédito de eficiencia energética», con condiciones algo más favorables que un préstamo personal genérico, precisamente por estar destinadas a proyectos sostenibles.
- Eres propietario del equipo desde el momento de la instalación.
- Es la opción más compatible con el acceso a subvenciones públicas y deducciones fiscales, ya que estas suelen exigir la titularidad de la instalación.
- Los plazos habituales van de 1 a 10 años, aunque algunas entidades ofrecen plazos más largos.
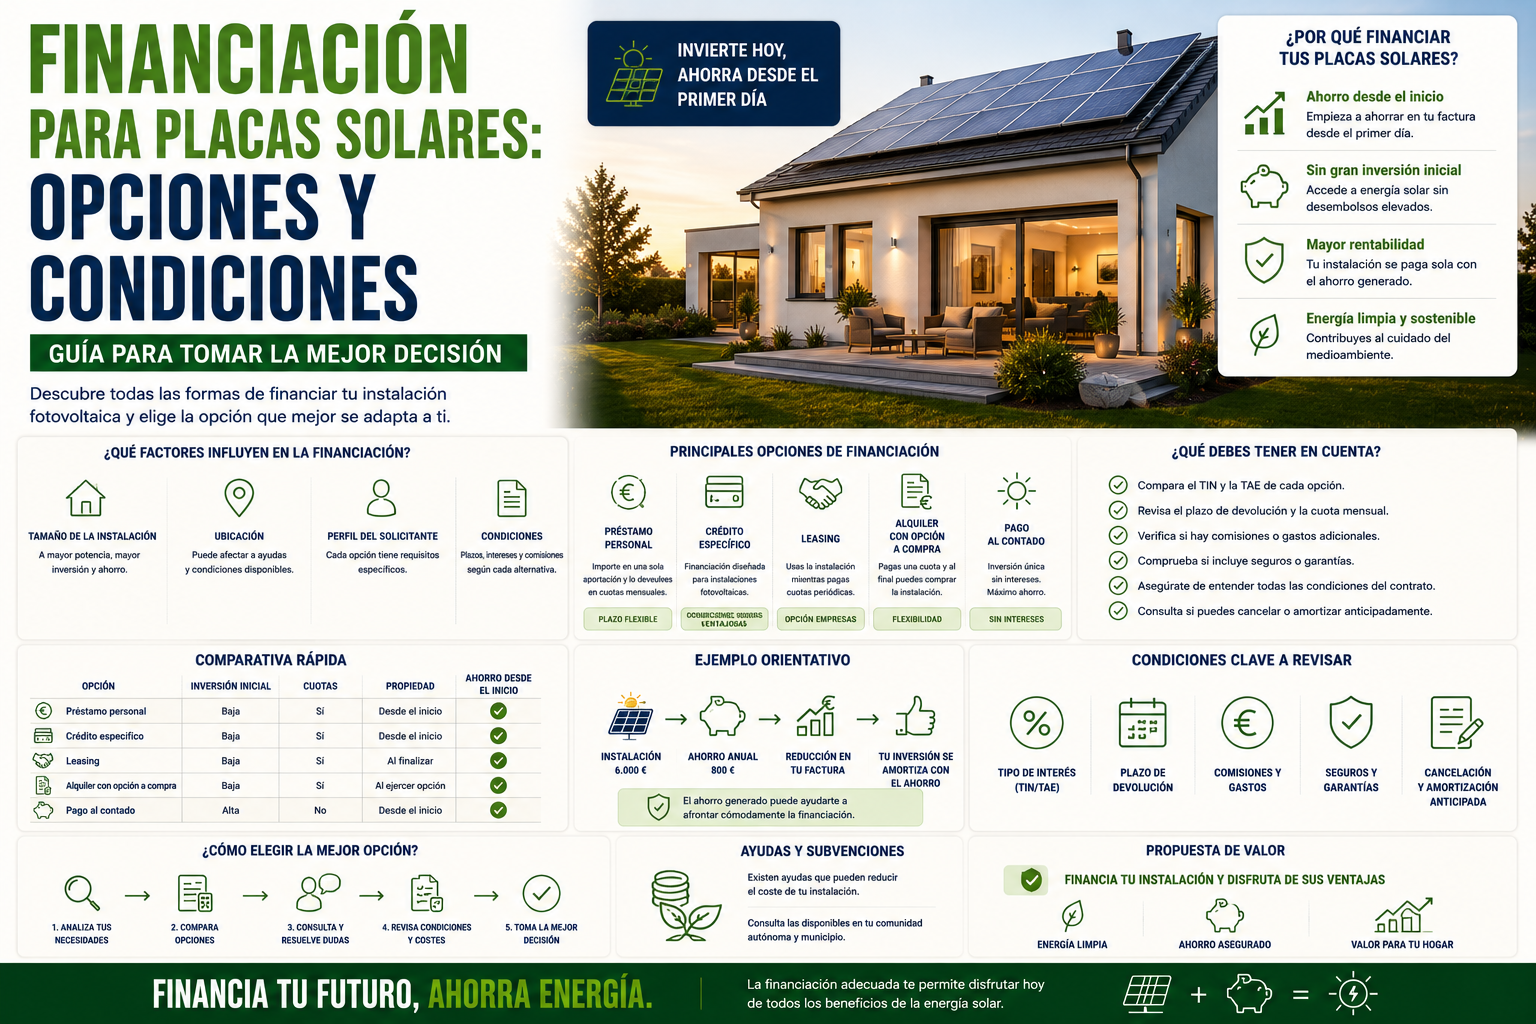
- Como referencia orientativa, una instalación de unos 6.000€ financiada a 6 años puede suponer una cuota mensual en torno a 100€; si el ahorro mensual en la factura ronda los 80€, el coste real neto para el bolsillo queda mucho más bajo que la cuota nominal.
Financiación directa del instalador
Muchas empresas instaladoras tienen acuerdos con financieras para ofrecer condiciones específicas a sus clientes, y en ocasiones incluyen financiación a 0% de interés durante los primeros 12-24 meses como parte de la promoción comercial. Es una opción que conviene preguntar siempre, incluso si ya tienes preaprobado un préstamo bancario, porque puede resultar más barata.
- Trámite más rápido y sencillo, ya que lo gestiona la propia empresa instaladora.
- Las condiciones (interés, plazo, comisiones) varían mucho de una empresa a otra, así que conviene comparar la TAE real, no solo la cuota mensual que se anuncia.
- Al igual que con el préstamo verde, eres propietario de la instalación desde el principio.
Ampliación de la hipoteca
Si ya tienes una hipoteca en curso, algunos bancos permiten incorporar el coste de la instalación solar a esa misma hipoteca, ya sea mediante una ampliación o una novación.
- Puede ofrecer los tipos de interés más bajos de todas las opciones, al tratarse de un préstamo con garantía hipotecaria.
- No depende solo de tu decisión: el banco debe aceptar la operación, y no todas las entidades ofrecen esta posibilidad.
- Alarga el plazo de devolución dentro del calendario general de la hipoteca, lo que reduce la cuota mensual pero incrementa el coste total de intereses si se compara con un préstamo a plazo más corto.
Renting o leasing de la instalación
En este modelo no compras la instalación, sino que pagas una cuota mensual fija (habitualmente entre 50€ y 100€ según la potencia) a cambio de poder usar los paneles, mientras la empresa conserva la propiedad y se encarga del mantenimiento durante todo el contrato, que suele ir de 10 a 20 años. Algunos contratos permiten comprar el sistema a un precio reducido al finalizar el periodo, o renovarlo.
- Ventaja principal: sin inversión inicial y sin preocuparte del mantenimiento.
- Desventaja principal: el coste total acumulado a lo largo del contrato suele ser más alto que comprando la instalación, incluso financiada.
- Normalmente no da acceso a deducciones fiscales, al no ser tú el propietario del equipo.
(Puedes ampliar esta comparación en nuestro artículo «Placas solares en alquiler: ¿merece la pena?»)
Contratos tipo PPA (venta de energía a precio fijo)
Es un modelo menos habitual en vivienda residencial, más propio de comunidades de vecinos o pequeños negocios: un inversor externo instala los paneles en tu tejado sin coste para ti, y a cambio te vende la energía generada a un precio fijo inferior al de la red durante la duración del contrato.
- Sin inversión inicial y sin necesidad de gestionar la instalación.
- El ahorro suele ser menor que si fueras propietario, ya que parte del beneficio queda para el inversor.
- Conviene revisar con detalle las condiciones del contrato a largo plazo antes de firmar, especialmente la duración y qué ocurre si quieres cancelarlo antes de tiempo.
Crowdfunding o micromecenazgo energético
Una alternativa menos conocida pero en crecimiento: plataformas de financiación colectiva orientadas específicamente a proyectos de energías renovables, donde varias personas aportan capital a cambio de un pequeño interés, normalmente inferior al de un préstamo bancario convencional, ya que no persiguen ánimo de lucro sino fomentar la transición energética.
- Puede ofrecer condiciones más ventajosas que la banca tradicional en algunos casos.
- La disponibilidad y el volumen de estas plataformas es más limitado que el de la financiación bancaria convencional.
Comparativa rápida de opciones
| Opción | Propiedad desde el inicio | Acceso a deducciones fiscales | Coste total estimado |
|---|---|---|---|
| Préstamo verde/personal | Sí | Sí | Medio |
| Financiación del instalador | Sí | Sí | Medio-bajo (según promoción) |
| Ampliación de hipoteca | Sí | Sí | Bajo (si el banco lo acepta) |
| Renting/leasing | No (hasta el final del contrato, si aplica) | Normalmente no | Alto |
| PPA (venta a precio fijo) | No | No | Medio (ahorro menor, sin inversión) |
| Crowdfunding energético | Sí | Sí | Variable, potencialmente bajo |
Cómo elegir la opción más adecuada
- Si dispones de ahorros suficientes: pagar al contado y solicitar las subvenciones disponibles suele ser, en términos puramente económicos, la opción más rentable a largo plazo.
- Si no dispones de ahorros pero tienes capacidad de pago mensual: un préstamo verde o la financiación directa del instalador suelen ser las alternativas más equilibradas entre coste total y facilidad de acceso.
- Si tienes hipoteca activa y tu banco lo permite: ampliar la hipoteca puede ofrecer el tipo de interés más bajo, aunque conviene calcular también el coste total a lo largo de todo el plazo, no solo la cuota mensual.
- Si tu prioridad es no asumir ninguna gestión ni compromiso de compra: el renting o el modelo PPA pueden encajar mejor, asumiendo que el coste total o el ahorro neto serán menos favorables que siendo propietario.
En cualquier caso, antes de firmar conviene comparar siempre la TAE (tasa anual equivalente) de cada oferta, no solo el tipo de interés nominal ni la cuota mensual, ya que la TAE incluye comisiones y gastos adicionales que pueden cambiar bastante el coste real del préstamo.
Conclusión
No existe una única forma «correcta» de financiar una instalación solar: depende de tu situación de liquidez, tu capacidad de endeudamiento y si priorizas el coste total mínimo o la comodidad de no tener que gestionar nada. Para quien busca maximizar la rentabilidad y acceder a las deducciones fiscales disponibles, ser propietario de la instalación desde el principio —ya sea al contado, con préstamo verde, financiación del instalador o ampliación de hipoteca— suele ser la vía más ventajosa a largo plazo frente al renting o los contratos de venta de energía a precio fijo.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado. Las condiciones de interés, plazos y comisiones varían según la entidad y tu perfil crediticio; compara siempre varias ofertas y su TAE antes de firmar cualquier contrato de financiación.